经常能听到身边的朋友说,你永远不知道意外和明天哪个先来临,唯一能规避风险的是为自己购买一份保障,避免意外降临。
但大熊今天看到一则很奇葩的案例事件,男子投保意外险后不幸身亡,保险公司接到报案后,自始自终未派专业人员对其进行尸检,反又以此为借口拒绝理赔,这种做法合理吗?遇到类似情况,我们该怎么办?
接下来,大熊以这则真实保险纠纷案例来为大家分析下,同时告知解决办法。
01案例详情
2018年5月份,湖南魏某(化名)经业务员介绍后,在当地某人寿保险公司投保了一份人身意外险,保费为540元,保额为20万元。
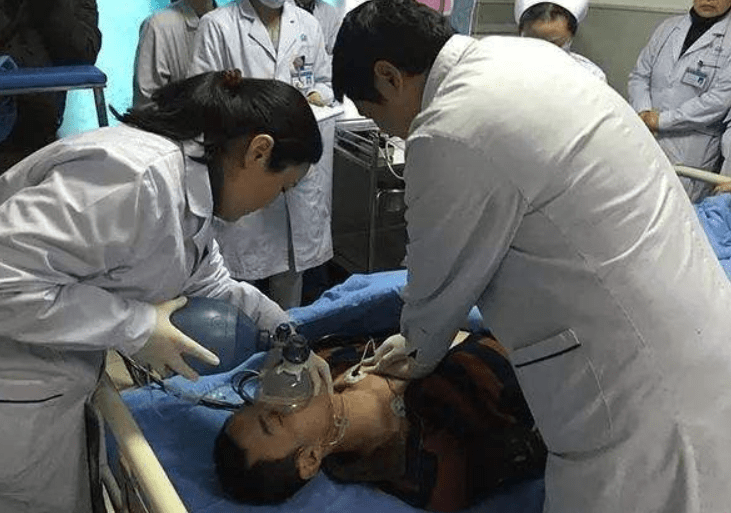
2019年3月29日,魏某在朋友家上厕所,突然昏倒在地,被朋友送往医院,最终经医院抢救无效后身亡,其死亡鉴定原因为魏某排除自身疾病原因的意外伤害事故造成。
魏某的妻子未曾想过丈夫突然出事,便立即拨打电话向保险公司告知该起意外身亡保险事故,保险公司接到报案后,要求对其展开相应调查,对魏某进行尸检查明死亡原因。
自始自终,保险公司尚未派有关工作人员对魏某进行尸检,魏某的妻子出于无奈情况下,再次向保险公司提出理赔申请,却遭到拒绝。
魏某的妻子对于保险公司的做法感到不解,一纸诉状将保险公司告上人民法院,要求赔付20万意外险金。
02法院裁判
法院经过审理后,认为保险公司怠于履行自身职责,虽然保险公司一度提出对魏某进行尸检,但始终未派人来处理此事,导致无法查清魏某的真实死亡原因,以此为由拒绝魏某妻子的理赔将视为违反法律法规行为。
再则,魏某向保险公司投保人身意外伤害保险,根据魏某妻子出具对应电子保险单,保险公司和魏某之间的保险合同为合法有效,应当受法律保护,而魏某妻子作为法定继承人,有权向保险公司申请意外伤害保险金理赔。
意外伤害事故是指外来的、突然的、非本意的、非疾病的,导致保险人身体受到伤害的客观时间,而经医院的死亡鉴定书显示,魏某死亡是排除自身疾病原因的意外伤害事故造成。
最终,法院支持魏某妻子的诉求,判决保险公司向其支付20万意外保险金。
03案例分析
看完上诉案例,相信不少人认为保险公司总是会找各种奇葩理由拒绝理赔,始终遵循着两大不赔付原则【这也不赔,那也不赔】,促使很多人对保险公司缺乏信心。
如果我们遇到类似情况,千万要勇于拿起法律武器,法官是站在弱势群体这边,维护我们合法的权益。
当然,本案最关键的是,很多人缺乏必要的意外险知识,这极易导致理赔纠纷的发生。
大熊为大家科普如何防止意外险被拒赔的相关知识,以备不时只需。
像高危险运动,猝死、食物中毒、高原反应、手术意外等情况下,保险公司一般视为意外免责条款,这种情况下是无法得到保险金。
若被保险人死亡的原因符合意外险的四大原则下是有权得到保险公司理赔,大熊再次强调一遍,即外来的、突然的、非本意的、非疾病的,四大条件缺一不可!
最后,你认为保险公司这种做法合理吗?欢迎在下方评论和留言哦~
责任编辑: