
2026年老挝水电为何输向东南亚电网?2026年老挝水电大规模输向东南亚电网,是其“东南亚蓄电池”国家战略、周边国家刚性需求、以及区域电网互联基础设施集中落地三者共振的结果。 上半年发电量266.7亿千瓦时、创收16亿美元,老挝已从湄公河畔的内陆国蜕变为覆盖中国、泰国、越南、柬埔寨、缅甸、新加坡六国的区域电力中枢。
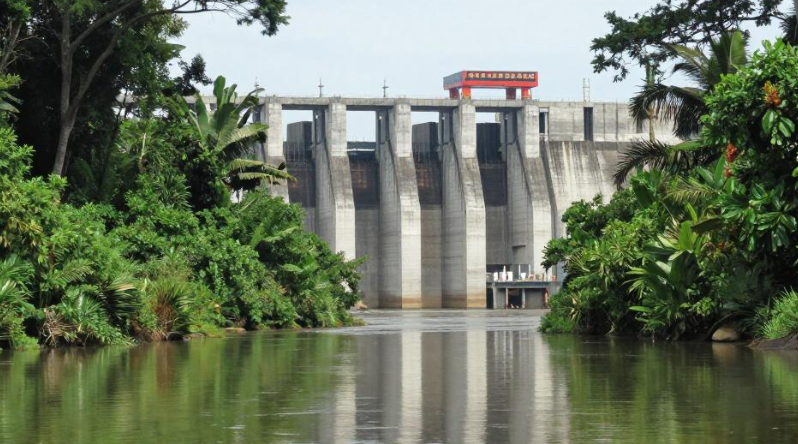
一、什么是“东南亚蓄电池”——老挝水电从资源禀赋到国家战略
老挝素有“中南半岛屋脊”之称,湄公河干流及其众多支流穿境而过,水能蕴藏量极为丰富。过去十几年间,老挝一直在推进一个宏大的构想——把丰富的水电资源转化为可出口的电力商品,成为“东南亚的蓄电池”(Battery of Southeast Asia)。
这个战略并非虚名。老挝能源与矿产部设定了明确目标:水电装机容量到2025年达到12GW、2030年达到20GW。2025年,老挝大型水电装机占比高达72.7%,贡献了71.5%的发电量。全年出口电量达到40.8TWh,占全国出口总额的30%至40%,而进口仅0.6TWh——一个近乎纯粹的电力净出口国。
2026年,这个战略进入了加速兑现期。上半年全国发电量达到266.7亿千瓦时,同比增长8.6%;发电价值达16亿美元,同比增长约11%。老挝国家电力公司(EDL)的目标是全年发电580亿千瓦时、创收36亿美元。老挝水电之所以能大规模输向东南亚电网,正是因为这个“蓄电池”战略踩准了区域能源转型的节拍——周边国家缺电,老挝有电,电网又能通了。
二、为什么2026年老挝水电大规模输向东南亚电网——三大核心驱动力
(一)周边国家能源需求的“刚性缺口”
2026年老挝水电出口的第一推动力,来自周边国家实实在在的用电需求。
泰国是老挝最大的电力买家。2025年,老挝对泰电力出口超过23.4亿美元。泰国投资者深度参与了老挝22个电力项目,累计投资超过147亿美元。老挝计划到2030年向泰国出口9GW电力。
越南的需求增长更为迅猛。2026年第一季度,越南从老挝进口电力约29.2亿千瓦时,同比猛增近120%。到2025年底,越南已批准从老挝47个能源项目进口电力,合计装机容量超过8.260MW。老挝规划到2030年向越南出口5GW电力。
柬埔寨也在加速接入。2025年,柬埔寨电力供应中已有8.3%来自进口,老挝是三大来源国之一。2026年5月,老柬两国签署了电网互联可行性研究框架,世界银行提供资金与技术支持。老挝计划到2030年向柬埔寨出口6GW电力。
新加坡虽地理遥远,也已通过老挝-泰国-马来西亚-新加坡电力一体化项目(LTMS-PIP)开始采购老挝水电。2026年1月,该项目二期能源输送协议签署,允许最多100MW老挝电力经泰国、马来西亚输送至新加坡。正如能源分析师所说:“能源安全今天已不再是‘拥有燃料’,而是管理集中风险的能力”——老挝水电正是分散区域能源风险的答案。
(二)电网互联基础设施的“集中兑现”
光有电和买家还不够——电得能送过去。2026年恰恰是跨境输电基础设施集中落地的年份。
中老500千伏联网工程是今年最重磅的突破。该工程于2026年4月20日正式投运。8月6日,老挝水电首次经该通道送达中国粤港澳大湾区,输送预计持续至10月底、总量约6亿千瓦时。2026年全年通过该工程输送的光伏和水电市场化交易电量预计可达15亿千瓦时。这不仅是老挝水电首次进入中国市场,更是境外清洁能源首次参与中国南方区域电力市场交易。
老挝-泰国-马来西亚-新加坡电力一体化项目(LTMS-PIP) 也在2026年进入了第二阶段。1月14日,老挝EDL、泰国EGAT和马来西亚TNB签署了二期能源输送协议。这个项目是东盟电网(APG)框架下的首个多边跨境电力贸易项目。
老挝-柬埔寨电网互联的可行性研究于2026年5月启动,基于《东盟能源合作行动计划(APAEC)2026-2030》。一旦建成,老挝水电将新增一条直送柬埔寨的通道。
这些基础设施的集中投运和推进,让老挝水电第一次有了“同时向多个方向送电”的物理能力。
(三)产能扩张的“持续供给”
老挝水电的出口底气,来自持续扩大的发电产能。2025年老挝新增水电装机达到380万千瓦,推动其成为东南亚第二大水电出口国。EDL目前管理着110个并网电源点,总装机容量5.075MW。
2026年在建和即将投产的项目同样可观。装机480MW的南俄3水电站已完成96.56%,预计2026年11月开始试商业运行、2027年全容量投产。EDL还运营着南俄4、南奔1、南卡布三个水电站项目,总装机279MW。南欧江五、六、七级水电站已于2026年8月成功接入中老500千伏互联线路。位于老挝南部的季风风电项目(600MW)也已投产,通过专用线路向越南出口电力。
正如印度理工学院能源专家所言:“增加对老挝水电的投资将进一步为区域跨境电网一体化提供战略推动力”。产能扩张与电网建设形成了正反馈——电站建好了,线路铺通了,电就能送出去了。
三、怎么做——各方如何把握老挝水电出口的机遇
(一)区域购电商:将老挝纳入多元化电力供应组合
对于泰国、越南、柬埔寨、新加坡等国的电力公司和购电商来说,老挝水电的价值在于“稳定、清洁、可调度”。水电不像风光那样靠天吃饭,具有更好的出力可预测性。
购电商应关注几个关键节点:中老500千伏工程的后续扩容计划、老柬电网互联的可行性研究结论、以及LTMS-PIP项目是否从100MW试点向更大规模扩展。东盟电网的愿景是让电力在区域内更自由地流动——提前锁定老挝水电的长期购电协议,是分散能源供应风险的有效策略。
(二)投资者:关注输电基础设施和发电项目的增量空间
老挝水电产业链的投资机会主要集中在两个层面。
输电层面,老挝仍面临国内电网可靠性和输电瓶颈问题。2024年老挝电力出口收入超过26亿美元,但同时也花费超过1.77亿美元进口电力,主因是国内输配电基础设施不足。万象500/230千伏环网项目已完成92%,剩余段落后目标在2026年底前完工。跨境输电线路的升级改造——如老越、老柬、老中通道的扩容——同样是明确的投资方向。
发电层面,老挝能源与矿产部计划到2030年将水电装机提升至20GW。GlobalData预测,老挝大型水电装机到2035年将达到16GW,2024至2035年间年均复合增长率为4.8%。南俄3等在建项目的后续运营、以及新项目的开发融资,都是值得关注的标的。泰国投资者已深度参与——6个在建项目总装机3.613MW,16个已投运项目总装机7.689MW。
(三)政策制定者:巩固制度化框架,提升议价能力
老挝水电出口面临两个核心挑战:一是跨境电力贸易仍缺乏制度化的多边框架;二是作为出口方,老挝在定价上议价能力受限。
东盟各国能源部长已在2025年10月签署了加强版的东盟电网谅解备忘录。老挝应积极推动这一框架从“意向”走向“可执行的商业条款”,让跨境电力贸易拥有可重复、可银行化的商业框架。同时,加快国内电网升级和储能设施建设,减少旱季因水位下降导致的供电不稳,才能在国际谈判中掌握更多主动权。
四、FAQ:常见问题解答
问:老挝2026年到底出口了多少电?
2026年上半年,老挝发电量266.7亿千瓦时,同比增长8.6%。全年目标为580亿千瓦时。出口方面,仅对泰国的电力出口2025年就超过23.4亿美元;对越南2026年一季度出口约29.2亿千瓦时,同比增长近120%。
问:老挝水电主要出口到哪些国家?
老挝已向中国、柬埔寨、缅甸、泰国、越南出口电力,新加坡也已开始采购。泰国是最大买家,越南是增长最快的市场。老挝规划到2030年分别向泰国、越南、柬埔寨出口9GW、5GW和6GW电力。
问:老挝水电是怎么送到中国的?
通过2026年4月20日投运的中老500千伏联网工程。2026年8月6日,老挝水电首次经该通道送达中国粤港澳大湾区,预计持续至10月底、输送约6亿千瓦时。2026年全年通过该工程输送的光伏和水电市场化交易电量预计可达15亿千瓦时。
问:老挝真的能成为“东南亚蓄电池”吗?
从装机规划看,老挝能源与矿产部目标到2030年水电装机达20GW;GlobalData预测2035年大型水电装机达16GW。从出口实绩看,2025年出口电量已达40.8TWh,占全国出口总额30%至40%。从电网互联看,中老500千伏已投运、老泰马新LTMS-PIP已进入二期、老柬互联正在可行性研究。产能、出口和通道三个维度都在快速推进。
问:个人投资者怎么参与老挝水电相关的投资机会?
个人投资者可以通过几个间接渠道参与。一是关注在老挝有水电或输电项目投资的中国、泰国上市公司;二是跟踪国际大宗商品市场中与电力、可再生能源相关的基金和ETF;三是关注东盟电网(APG)建设相关的基建类投资产品。需要注意的是,跨境电力投资涉及政策和汇率风险,需结合自身风险承受能力谨慎评估。
2026年老挝水电为何输向东南亚电网?2026年老挝水电大规模输向东南亚电网,不是某一个因素的偶然爆发,而是一场酝酿了十余年的战略布局进入了集中收获期。当泰国的工厂在运转、越南的工业区在扩容、中国大湾区的空调在制冷——这些用电场景背后,可能都有一度电来自湄公河上的某座水电站。 从“中南半岛屋脊”的水能资源,到覆盖六国的跨境输电网络,老挝正在用最朴素的方式证明:一个没有海岸线的内陆国家,照样可以成为区域的能源枢纽。对于整个东南亚来说,老挝水电的规模化输出,不仅是能源结构的清洁化转型,更是区域电力一体化从图纸走向现实的最有力注脚。






