
布基纳法索瓦加杜古棉花产业如何申请金融牌照? 2026布基纳法索棉花金融牌照申请攻略。对于在布基纳法索瓦加杜古布局棉花产业的企业和投资机构而言,布基纳法索棉花金融牌照申请是将产业优势转化为金融服务能力的关键一步。棉花是布基纳法索主要经济作物和出口创汇产品,是继黄金之后第二大收入来源。该国是非洲第三大棉花生产国,约400万人直接或间接从事棉花相关产业。随着全球棉花产业链金融化程度的不断加深,越来越多的棉花企业开始探索通过申请金融牌照来拓展业务边界——无论是为棉农提供种植贷款、为加工厂提供设备融资租赁,还是开展棉花期货套期保值、出口应收账款保理等业务,金融牌照都是合规开展这些业务的法律前提。
一、先搞清监管框架:布基纳法索的金融牌照由谁管、依据什么管?
理解监管架构是启动布基纳法索棉花金融牌照申请的第一步。布基纳法索的金融监管体系具有鲜明的区域一体化特征。
区域层面:西非国家中央银行(BCEAO)是核心监管机构。 布基纳法索是西非经济货币联盟(WAEMU/UEMOA)的八个成员国之一。BCEAO负责在该区域内发放不同类型的银行牌照。同时,BCEAO还对电子货币发行机构和支付服务提供商实行牌照管理。截至2025年6月,BCEAO已公布多批获得许可的支付机构名单。
区域金融市场方面:AMF-UMOA(原CREPMF)负责证券和公开募集监管。 西非货币联盟的金融市场管理局(AMF-UMOA),前身为公共储蓄和金融市场区域委员会(CREPMF),是WAEMU八个成员国的单一证券监管机构。如果棉花产业基金计划向公众募集资金,需要向该机构提交招股说明书并获得批准。
国家层面:布基纳法索金融监管局(ARCAF)与BCEAO协同监管。 布基纳法索的银行业由BCEAO和ARCAF共同监管。ARCAF负责银行合规审查、反洗钱监管等日常事务。棉花企业在申请金融牌照时,需要同时对接区域和国家两个层级的监管要求。
二、选择牌照类型:棉花产业需要什么样的金融牌照?
不同业务定位对应不同的牌照类型。在启动布基纳法索棉花金融牌照申请之前,需要根据业务规划选择合适的牌照。
商业银行牌照:适用于全面开展存贷款业务。 布基纳法索的银行牌照由BCEAO审批发放。商业银行可提供存款、贷款、支付结算、外汇交易等全方位金融服务。最低资本充足率要求为8%。对于计划在棉花产区设立网点、面向棉农和棉花加工企业开展全面金融业务的企业来说,商业银行牌照是最高级别的选择,但资本要求和合规成本也最高。
小额信贷机构牌照:精准服务棉农和中小加工企业。 小额信贷机构在布基纳法索金融体系中扮演着重要角色——全国共有153家持牌小额信贷实体。这类机构聚焦于服务传统银行难以覆盖的农村人口和小规模创业者。棉花种植主要分布在布基纳法索农村地区,小额信贷牌照天然适合开展面向棉农的种植贷款、农资采购融资等业务。
支付服务提供商牌照:适用于棉花产业链的电子支付和结算。 BCEAO对电子货币发行机构和支付服务提供商实行牌照管理。截至2025年,布基纳法索已有多家持牌电子货币机构在运营,包括Orange Money、Moov Money等。如果棉花企业计划搭建面向棉农的移动支付平台、开展棉花采购款的电子结算,需要申请此类牌照。
专属金融机构牌照:聚焦棉花产业的特定融资需求。 专属金融机构旨在满足经济中特定领域的需求,如农业融资、住房贷款或特定行业投资。布基纳法索金融体系目前包括13家商业银行、3家类似银行的金融机构以及16家保险和再保险公司。对于希望聚焦棉花产业链融资的企业来说,专属金融机构牌照是一个值得考虑的选项。
三、公司注册:金融牌照申请的法律主体如何搭建?
金融牌照必须以在布基纳法索合法注册的公司为载体。以下是搭建法律主体的关键步骤。
选择公司形式。 申请银行牌照的公司必须是股份有限公司(SA)。其他类型金融机构也可采用有限责任公司(SARL)形式。单一成员公司被排除在外。股份有限公司的最低注册资本为1000万西非法郎(约合1.5万欧元)。
完成公司注册。 注册流程包括:向商业和动产信贷登记处提交注册申请;在布基纳法索工商会完成最终登记;取得税务识别号(NIF)。2026年生效的新《财政法》对大型公司引入了本地总部要求,金融类企业需要特别留意这一规定。
外资持股的特殊规定。 布基纳法索通常不对外资持股设限,但矿业和能源业除外。金融服务业属于受监管行业,外资银行通常需要在布基纳法索建立本地分支。外国投资者在布基纳法索设立企业需遵循与本地企业相同的程序。
四、申请材料与流程:从提交到获批的完整路径
第一步:确定申请类型并准备材料。 核心材料通常包括:公司章程及注册证书、股东及董事的身份证明和简历、详细的商业计划书、经审计的财务报表(如适用)、资金来源证明、反洗钱和反恐融资政策文件、合规官任命文件、董事及高管的无犯罪记录证明。
第二步:向BCEAO提交申请。 银行牌照申请需向BCEAO提交详细资料和相关证明文件。支付机构牌照申请也需提交给BCEAO行长审核。外资银行还需向布基纳法索经济和财政部提交申请。
第三步:监管机构审核。 BCEAO会对申请进行详细评估,重点审查资本结构、公司治理实践和风险管理框架。审核内容包括资本充足率评估、反洗钱合规审查以及流动性压力测试。
第四步:获得批准并正式运营。 审核通过后,BCEAO将颁发相应的金融牌照。获批机构需定期向BCEAO报告财务状况和合规情况,并接受持续监管。
五、棉花产业的特殊考量:行业资源与政策机遇
棉花产业在布基纳法索经济中的特殊地位,为布基纳法索棉花金融牌照申请带来了独特的行业资源和政策机遇。
棉花产业的融资规模可观。 布基纳法索国家棉花公司SOFITEX已获得1亿欧元的融资安排,用于支持2025至2026年棉花季。2026年5月,部长会议批准了西非开发银行提供的500亿西非法郎贷款,用于融资2026至2027年棉花季。政府还为2026至2027年棉花季拨付了158亿西非法郎的补贴。这些资金流动为持牌金融机构提供了丰富的业务场景。
棉花与金融的深度融合趋势。 SOFITEX的案例已经展示了伊斯兰金融工具(如Mudaraba和Murabaha)在农业部门融资中的应用。西非棉花四国(贝宁、布基纳法索、乍得、马里)正在推动棉花-纺织-服装产业链的投资,目标是10年内动员50亿美元投资。持牌金融机构可以在这一进程中发挥重要的资金中介作用。
关注棉花理事会的行业资质。 布基纳法索设有棉花与腰果理事会(Conseil du Coton et de l'Anacarde)。虽然该机构主要负责出口商资质的审批,但持牌金融机构在开展棉花产业链金融服务时,与该理事会保持良好沟通有助于业务的顺利推进。
六、持续合规与运营管理
金融牌照的获取不是终点,而是持续合规管理的起点。
定期报告义务。 持牌机构需定期向BCEAO和ARCAF提交财务报告、合规报告和运营数据。银行必须保持至少8%的资本充足率。
反洗钱与反恐融资的持续执行。 持牌机构必须对客户进行尽职调查,报告可疑交易。专职合规官负责执行反洗钱政策。
年度审计。 金融机构需编制经审计的年度账目,并向监管机构提交。
FAQ:布基纳法索瓦加杜古棉花产业金融牌照申请常见问题
问:布基纳法索棉花产业金融牌照申请的主要监管机构是谁?
答:申请涉及三个层面的监管——区域层面的西非国家中央银行(BCEAO)负责银行和支付机构牌照的审批发放;区域金融市场管理局(AMF-UMOA)负责证券和公开募集的监管;国家层面的布基纳法索金融监管局(ARCAF)负责日常合规审查。
问:棉花产业企业申请金融牌照的最低资本要求是多少?
答:不同类型的牌照要求不同。银行牌照需满足WAEMU部长理事会设定的最低资本要求,且资本充足率不低于8%。股份有限公司的最低注册资本为1000万西非法郎。小额信贷机构和支付服务提供商的资本要求相对较低,具体需向BCEAO确认。
问:外资可以在布基纳法索申请金融牌照吗?
答:可以,布基纳法索欢迎外资银行进入市场。外资银行通常需要在布基纳法索建立本地分支。外国投资者设立企业需遵循与本地企业相同的程序。金融服务属于受监管行业,外资需满足所有合规标准。
问:从提交申请到获得牌照需要多长时间?
答:审批周期因牌照类型和申请材料的完整性而异,通常需要数月至一年不等。建议在提交申请前与BCEAO进行充分沟通,确保材料完整。支付机构牌照的申请有明确的截止日期要求。
问:棉花产业申请金融牌照有哪些独特的优势?
答:棉花是布基纳法索第二大收入来源,政府和国际机构对该产业有持续的资金支持——SOFITEX已获得1亿欧元融资,西非开发银行提供了500亿西非法郎贷款。持牌金融机构可以深度参与这些资金流动,为棉农、加工企业和出口商提供全面的金融服务。
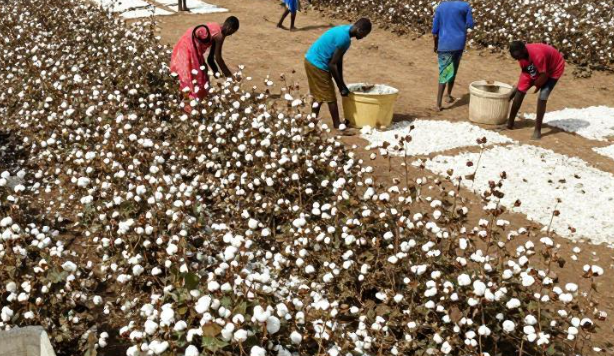
布基纳法索瓦加杜古棉花产业如何申请金融牌照? 2026布基纳法索棉花金融牌照申请攻略。布基纳法索瓦加杜古的棉花产业正处在一个转型升级的关键时期。产量可观、政策支持、国际资本持续涌入——这些都为棉花产业金融化创造了前所未有的条件。从选择合适的牌照类型、完成公司注册,到通过BCEAO的严格审核、建立持续的合规管理体系——每一步都是将棉花产业的资源优势转化为可持续金融服务能力的关键环节。






