
许多涉世未深的大学生被各种在线培训课程的宣传所吸引:绘画、PS、编辑、配音等,零基础也可以轻松学习,同时学习订单,机构教师介绍资源,月收入超过1万元非常简单。
对于没有积蓄的大学生,许多培训课程还发布了“先学习后付款”和“无息分期付款”的广告,背后的小额贷款平台更加多样化。
事实上,“培训贷款”属于“校园贷款”之一。
培训贷款的需求显然更大,也更受学生的青睐,毕竟,这是找到一份好工作的“助推器”。
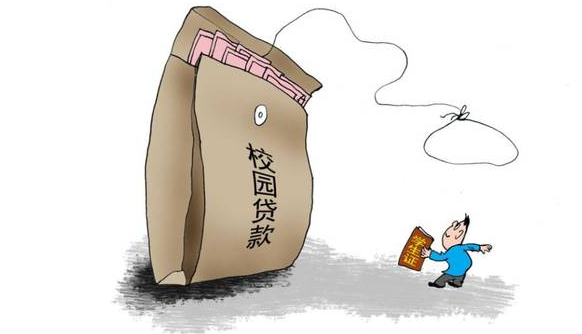
对于陷入困境的大学生来说,他们关心的是一份稳定的工作,但近年来,全国许多地方都透露,大学生求职者陷入了“培训贷款”的陷阱,这无疑给他们泼了一盆冷水。
2021年,中国银行业和保险监督管理委员会等五部委发布了《关于进一步规范大学生互联网消费贷款监督管理的通知》,明确小额贷款公司不得向大学生发放互联网消费贷款,进一步加强消费金融公司、商业银行等持牌金融机构对大学生互联网消费贷款业务的风险管理。
但只要有利可图,“小额贷款”就会冒险。采取有效措施打击无疑是合法和必要的。然而,我们也看到,仅靠打击显然无法解决这个问题。
一方面是大学生找工作的巨大压力,另一方面是各种“馅饼”的巨大诱惑。
对于初出校门的大学生来说,“入网”并不奇怪。
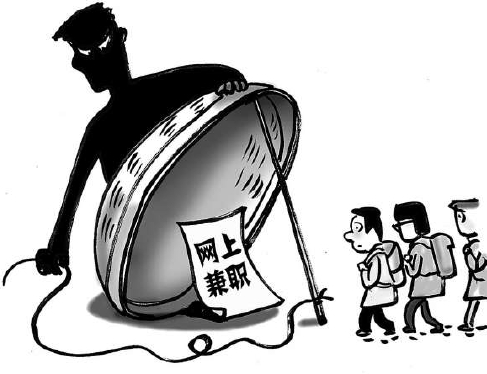
俗话说“一巴掌拍不响”,“欺骗”和“欺骗”是相互的。
任何形式的“培训贷款”欺骗背后都有一套适用的逻辑可循。
因此,在打击非法校园“培训贷款”的同时,也要考虑到学生的实际需求。
通过政策援助和法律援助,为他们提供切实可行的帮助,创造良好的就业氛围,引导他们就业。
例如,增加就业培训供应,开设教育培训课程,将就业培训纳入课程体系。
同时,加强与司法机关的联系,畅通举报渠道,确保就业不受侵犯。
当然,要加强宣传,引导大学生树立正确的求职观,特别是以理性的态度面对“培训贷款”,避免就业“焦虑”;必要时,拿起法律武器保护自己的权利。
简而言之,伤害大学生的“培训贷款”不仅可以依靠打击,而且可以通过各种努力为大学生创造一个更安全的工作环境。
以上是小编准备的全部内容,希望对你有所帮助!
猜你喜欢






