多数投保其理赔过的朋友,都会对于保险公司存在很大的怨气,认为保险公司有两不赔原则,这也不赔,那也不赔,毕竟人们花钱购买保险是想得到一份保障,并非是一张废纸。
以往管家讲过很多真实的保险纠纷案例,拒赔的理由更是奇谈怪论,但你是否听过,因为一场手术没有开腹而导致保险被拒赔的案例呢?
今天,我们就通过一则真实保险纠纷案例,来分析下保险公司这种做法是否合理?又为何要这么做呢?
01案例详情
2015年9月,万某(化名)考虑到自家小孩身体素质较弱、容易患疾病的情况下,详细询问某人寿保险公司的业务员后,为自己6岁的儿子华华(化名)投保了一份重大疾病险,保额为20万元。
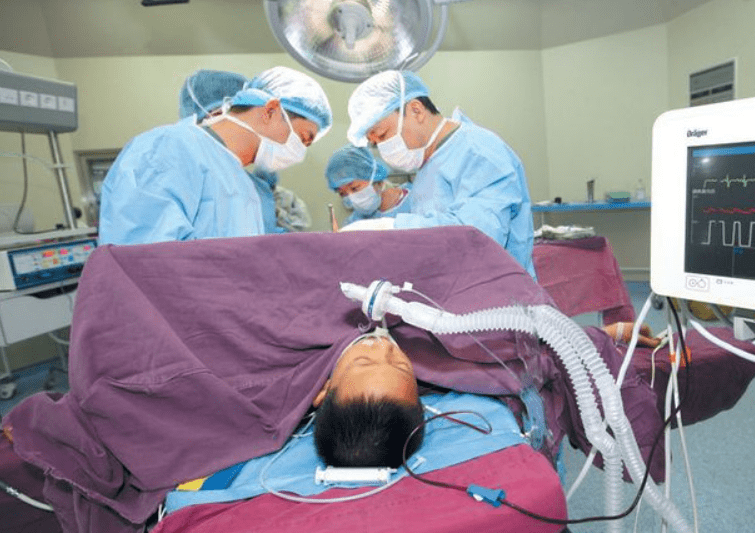
投保两年后,华华在家中玩耍的时候,突然出现上腹剧烈疼痛,身体发热的情况,甚至产生休克的症状,被万某发现后,立即拨打急救电话,将其送往医院检查,华华最终被确诊为急性出血坏死性胰腺炎,假胰腺囊肿。
如此危险的情况下,医生建议立即进行手术治疗,共有两种手术治疗方式,一种是风险较大的开腹手术,另外一种则是风险较小的机器人辅助下假腺囊肿内引流术,万某毫无顾虑地选择风险较小的手术,期间共花了20万元左右的手术费以及住院费。
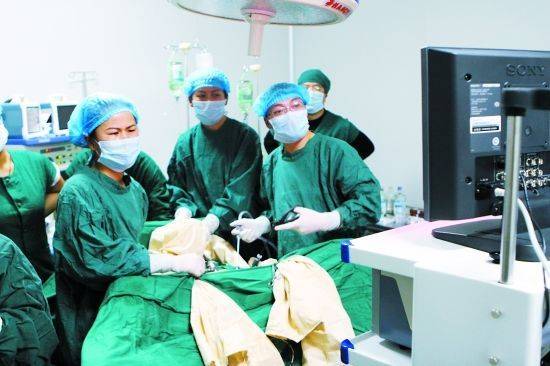
待华华出院后,万某想起此前在保险公司购买的一份重疾险,携带保单向保险公司申请20万保险金理赔,但保险公司以未做开腹手术为由拒绝理赔。
万某对于保险公司的理由感到不解,双方经过协商无果后,一怒之下将保险公司告上当地人民法院。
02法院裁判
在法庭上,保险公司辩称,万某儿子所做的手术,机器人辅助下假胰腺囊肿内引流术是不符合重疾险合同规定的要求,按照严格的重疾险规定,被保险人必须采取开腹手术才能达到理赔条件,但实际治疗采用的手术是没有开腹,故保险公司有权拒绝理赔。
法院经过审理后,认为保险公司应当以投保人的利益为首要前提,虽然所购买的重疾险合同要求进行开腹手术,但被保险人有权选择对自身最有力的治疗方式,没有必要非得进行开腹的风险,并且采取机器人辅助治疗手术也是经过医生建议,存在合理性。
此外,根据保险合同约定,保险公司有义务将被保险人疾病的风险降至最低的原则,若未履行相应责任,该合同为无效合同。
最终,法院判决保险公司立即向万某一次性赔付20万元保险金。
03案例分析
粗略看完案例后,相信多数朋友对保险公司的怨言更加深,毕竟对于被保险人来说,当不幸患重疾的时候,有权利选择对自身有利的治疗方式,促使自己所患疾病得到有效治疗。
而作为华华的父亲,首要选择对自身小孩风险较低的治疗方式也是人之常情,更加不会为了获得重大疾病保险金的给付,而采取保险合同限定的开腹治疗手术。
但保险公司以设立限定治疗方式的保险条款,强烈限制被保险人获得理赔的劝利,这种情况下的保险合同是属于无效条款。
随着科技和医疗技术的进步,越来越多的外科手术向微创化发展,许多原先需要开胸或开腹的手术,已被腔镜或介入手术所取代,而重疾险也逐步改变相应的规定,并非只有开腹或开胸才能达到理赔标准。
最后,本文的主要目的是想告诉大家,如果不幸患重疾后,保险公司强烈要求进行开胸或开腹手术才能达到理赔要求的情况下,我们务必拿起法律武器来维护自己的合法权益。
责任编辑: